01 de octubre de 2026
Estimados clientes:
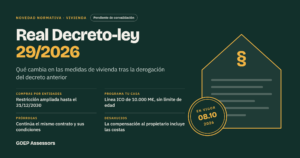
El BOE del 30 de septiembre ha publicado el Real Decreto-ley 26/2026, que introduce cambios en la compra y el alquiler de viviendas, los procedimientos de desahucio y la fiscalidad inmobiliaria. Desde GOEP Assessors les trasladamos las principales novedades y las precauciones que conviene tener en cuenta antes de firmar contratos o tomar decisiones.
No todas las medidas se aplican desde la misma fecha ni afectan por igual a todos los contratos. Algunas requieren desarrollo posterior o la aprobación de una ordenanza municipal, mientras que otras tienen reglas específicas para contratos ya existentes.
- Fechas de aplicación
La entrada en vigor general es el 1 de octubre de 2026. No obstante, las modificaciones del IVA y de los coeficientes de la plusvalía municipal comienzan el 1 de diciembre de 2026, y el nuevo cálculo de las rentas inmobiliarias imputadas en el IRPF se aplica desde 2027.
La norma está sujeta al trámite parlamentario de convalidación, distinto de su entrada en vigor.
- Compra de viviendas por sociedades y otras entidades
Hasta el 31 de diciembre de 2028, se limitan determinadas adquisiciones de viviendas por entidades cuyo objeto social incluya la adquisición de inmuebles, cuando sean gratuitas o se realicen por un precio inferior al 70 % del valor de tasación de mercado.
La medida no se refiere únicamente a grandes fondos, pero tampoco constituye una prohibición general de comprar viviendas a través de sociedades. Existen excepciones, entre otras, para determinados destinos sociales o asequibles, transmisiones ya escrituradas antes de la entrada en vigor y adquisiciones derivadas de procedimientos de ejecución.
Será necesario revisar el encaje de cada operación y la justificación del valor utilizado.
- Desahucios y situaciones de vulnerabilidad
Se introducen nuevos mecanismos de suspensión cuando concurran vulnerabilidad y falta de alternativa habitacional. Pueden afectar también a procedimientos en curso, incluso con resolución judicial, si todavía no se ha ejecutado el lanzamiento. Las condiciones y excepciones dependen del supuesto y de la situación del propietario.
En determinados procedimientos, la Administración dispondrá de dos meses para ofrecer una alternativa habitacional o pagar la deuda. El pago permite terminar el procedimiento por impago y mantener el alquiler, mecanismo denominado enervación. Si no ofrece alternativa ni paga, el texto prevé su subrogación en la posición deudora en las condiciones establecidas.
No existe una garantía universal de cobro para todos los propietarios ni una condonación general de las rentas. Tampoco debe confundirse la suspensión del desalojo con la renovación de un contrato vencido o la creación de un derecho de subrogación inexistente.
- Alquileres temporales, habitaciones y condiciones contractuales
Los contratos temporales deberán responder a una causa real, expresamente recogida y acreditable, cuya prueba corresponde al arrendador. No basta con denominar el contrato «de temporada» o fijar una duración de once meses. La falta de justificación puede determinar su consideración como alquiler de vivienda habitual desde el inicio.
La duración temporal deberá superar los 31 días y, como regla general, no exceder de doce meses, salvo que persista la causa. Encadenar más de dos contratos temporales consecutivos entre las mismas partes sobre la misma vivienda también tiene consecuencias sobre su calificación.
Los contratos temporales anteriores conservan su régimen hasta el vencimiento pactado; su renovación queda sometida a las nuevas reglas.
En el alquiler por habitaciones, la suma de las rentas cobradas simultáneamente no podrá superar la renta del contrato de alquiler de la vivienda completa, respetando además los límites aplicables en zonas tensionadas.
Para los contratos sujetos a la nueva regulación, también se modifican las reglas sobre gastos repercutibles, garantías y desistimiento. Se prohíbe exigir al inquilino la contratación de seguros de impago y se refuerza la obligación de documentar el estado de la vivienda al devolverla.
En determinadas reparaciones necesarias, el arrendatario podrá ejecutar las obras y descontar su coste de la renta, pero solo cumpliendo los requisitos de comunicación, plazos y justificación.
Asimismo, se impide pactar la renuncia del inquilino al derecho de adquisición preferente y se preserva este derecho en determinadas ventas conjuntas de inmuebles. Antes de vender una vivienda alquilada será especialmente importante revisar las notificaciones y el precio que se le atribuye.
- Grandes tenedores, prórrogas y subidas del alquiler
Se mantiene la definición estatal de gran tenedor y se precisa que cada unidad susceptible de uso residencial cuenta separadamente, aunque forme parte de una única finca registral sin división horizontal.
En Catalunya, a efectos de la contención de rentas en zonas tensionadas, debe tenerse presente el umbral de cinco o más inmuebles residenciales en el ámbito tensionado correspondiente.
Se contempla una prórroga extraordinaria de hasta dos años para determinados contratos, previa solicitud y cumpliendo los requisitos, entre ellos estar al corriente del alquiler y haberlo estado mensualmente durante los ocho meses anteriores.
Cuando corresponda la prórroga de hasta tres años en zonas tensionadas, esta tiene prioridad: no se suman ambas para obtener cinco años. Existen excepciones, incluida la necesidad acreditada de ocupación por el arrendador persona física en los términos legales.
Hasta el 31 de diciembre de 2027, se establecen restricciones adicionales a la actualización de rentas. No debe aplicarse automáticamente una subida del 2 %: deben comprobarse el pacto contractual, el IRAV —índice que limita la actualización anual— y, cuando corresponda, la prohibición de incremento por superar el precio máximo de referencia.
- Cambios en el IRPF de propietarios e inquilinos
Para los propietarios, se modifica el sistema de reducciones del rendimiento neto del alquiler de vivienda. Los porcentajes dependen de circunstancias como la variación de la renta, la edad del inquilino, la ubicación, la rehabilitación y la condición de gran tenedor. En determinados supuestos pueden alcanzar el 100 %, pero no basta con bajar el alquiler para obtener automáticamente esa reducción.
Estas ventajas se calculan sobre el beneficio del alquiler —ingresos menos gastos deducibles—, no sobre el importe bruto cobrado. Además, los contratos anteriores conservan sus correspondientes regímenes transitorios, por lo que no procede aplicar los nuevos porcentajes de forma generalizada.
Para los inquilinos, se introduce una deducción estatal del 10 % del alquiler de vivienda habitual, con un máximo de 1.163 euros anuales para quienes tengan una base imponible de hasta 23.007,20 euros. El máximo disminuye progresivamente por encima de esa cifra y desaparece al alcanzar 33.007,20 euros.
Existen otros requisitos, entre ellos los relativos a la titularidad de otra vivienda próxima. Se atiende a la base imponible de la declaración, no al salario bruto.
Desde 2027, también cambia la imputación de rentas de determinados inmuebles no alquilados. Se aplicará una escala por tramos, del 1,1 % al 3 %, sobre la suma de los valores catastrales incluidos en el cálculo. La vivienda habitual queda excluida.
Estos porcentajes determinan la renta que se incorpora al IRPF, no el impuesto que se paga directamente.
- IVA de alquileres turísticos y obras en viviendas
Desde el 1 de diciembre de 2026, los alquileres de apartamentos o viviendas amueblados tributarán al 10 % de IVA cuando incluyan servicios propios de la industria hotelera o cuando la estancia no supere 30 noches al mismo inquilino, aunque no se presten esos servicios.
Se contempla una excepción para el alquiler de corta duración en la vivienda habitual del arrendador, sin servicios hoteleros. El texto no establece una subida general del alojamiento turístico al 21 %.
También se amplía el 10 % a determinadas obras de renovación y reparación de viviendas destinadas a alquiler habitual, siempre que se cumplan las condiciones sobre antigüedad, materiales y forma de pago. No todas las obras podrán facturarse automáticamente a ese tipo.
- Posibles recargos del IBI
Los ayuntamientos podrán establecer recargos para determinados inmuebles residenciales destinados a alojamiento turístico en zonas tensionadas, con porcentajes de hasta el 50 %, 100 % o 150 %, según el número de inmuebles del titular.
También se modifican los recargos por viviendas desocupadas. No son automáticos: requieren regulación municipal y comprobación de sus requisitos y excepciones. Su aplicación ordinaria se sitúa en 2027, condicionada a la correspondiente ordenanza.
- Plusvalía municipal
Desde el 1 de diciembre de 2026 se actualizan los coeficientes máximos del método objetivo. Para calcular la base se aplica al valor catastral del suelo un único coeficiente correspondiente al período de tenencia, no un porcentaje multiplicado por cada año.
En cada transmisión deberá comprobarse el coeficiente municipal aplicable y su límite legal.
- Otras medidas
La norma incorpora cambios específicos para las SOCIMI, medidas de vivienda pública y financiación, nuevos productos de ahorro e inversión Financia Europa, sanciones a plataformas por incumplimientos de información y mayor protección en determinadas cesiones de créditos hipotecarios.
También crea el programa TU CASA, con préstamos sin intereses para primera vivienda, pendientes de desarrollo. No son ayudas a fondo perdido y conllevan una limitación permanente del precio de reventa de la vivienda.
Antes de firmar o modificar un contrato
Recomendamos revisar cada caso antes de formalizar una compra, renovar un alquiler, actualizar la renta, repercutir nuevos gastos o modificar la facturación. La fecha del contrato, el uso del inmueble, su ubicación y la situación del propietario pueden determinar que una medida resulte aplicable o no.
Desde GOEP Assessors quedamos a su disposición para analizar cómo afectan estas novedades a su situación concreta.
GOEP Assessors